MK Gelar Sidang Uji Materi UU Pajak, Pemerintah Tegaskan Pajak Punya Dasar Konstitusional Kuat
- account_circle admin
- calendar_month Sab, 7 Jun 2025
- visibility 218
- comment 0 komentar
MK Gelar Sidang Uji Materi UU Pajak, Pemerintah Tegaskan Pajak Punya Dasar Konstitusional Kuat
DOORSTOP.ID, JAKARTA — Mahkamah Konstitusi (MK) kembali menggelar sidang lanjutan uji materi Undang-Undang Pajak Penghasilan (UU PPh) dan Undang-Undang Pajak Pertambahan Nilai (UU PPN), Kamis (5/6/2025) lalu.
Perkara Nomor 188/PUU-XXII/2024 ini diajukan oleh PT Gemilang Prima Semesta dan CV Belilas Permai, yang mempersoalkan definisi penghasilan dan objek pajak dalam kedua undang-undang tersebut.
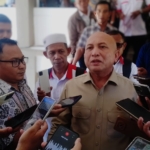
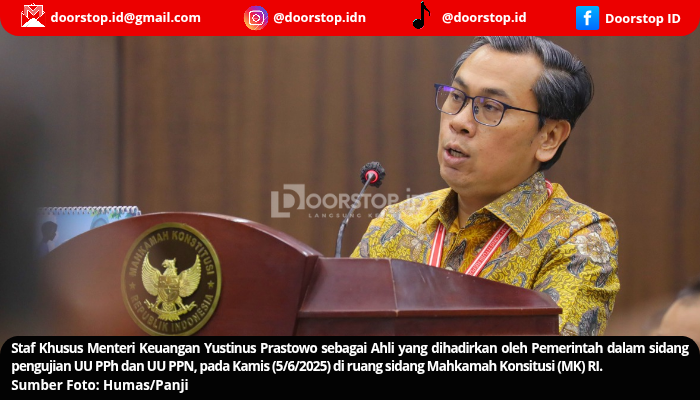
Sidang yang berlangsung di ruang sidang MK tersebut, dipimpin langsung oleh Ketua MK Suhartoyo bersama delapan hakim konstitusi. Pemerintah menghadirkan Staf Khusus Menteri Keuangan, Yustinus Prastowo, sebagai ahli untuk memberikan keterangan dalam forum tersebut.
Dalam keterangannya, Yustinus menegaskan bahwa sistem pemungutan pajak di Indonesia berlandaskan konstitusi, khususnya Pasal 23A UUD 1945.
“Ini sesuai dengan Pasal 23A UUD 1945 (perubahan ketiga) yang menyatakan ‘pajak dan pungutan lain yang bersifat memaksa untuk keperluan Negara diatur dalam undang-undang’. Pasal 23A UUD 1945 mengambil apa adanya karakteristik ‘memaksa’ dari pajak, dan menekankan ‘diatur dalam Undang-undang’ sebagai penegasan bahwa pemungutan pajak yang bersifat memaksa rawan jatuh dalam tindakan ketidakadilan dan kesewenang-wenangan, maka harus dirumuskan dengan Undang-undang melalui kontrol dan persetujuan DPR,” jelas Yustinus, yang dikutip Sabtu (7/6/2025).
Ia menambahkan, bahwa undang-undang menjadi payung hukum bagi pelaksanaan kebijakan perpajakan, mencakup penentuan subjek pajak, objek pajak, saat terutang pajak, dan besaran tarif. Sementara itu, aspek administratif seperti mekanisme pemungutan dan pelaporan diatur dalam aturan turunan.
Menanggapi pokok perkara, Yustinus menjelaskan bahwa Pasal 4 ayat (1) UU PPh dan Pasal 4 ayat (1) UU PPN yang dipersoalkan pemohon telah mengacu pada teori Schanz-Haig-Simons. Teori ini mendefinisikan penghasilan sebagai setiap tambahan kemampuan ekonomis, tanpa memandang sumber maupun penggunaannya.
“Semua individu dengan tingkat penghasilan yang sama harus menanggung beban pajak yang sama, tanpa pengecualian yang tidak berdasar,” tegasnya.
Namun, ia menekankan bahwa pendekatan definisi yang luas tidak lantas memberi ruang bagi negara untuk bertindak sewenang-wenang. Pasal 4 ayat (3) UU PPh, kata Yustinus, telah mengatur pengecualian terhadap jenis-jenis penghasilan tertentu, seperti hibah, warisan, atau sumbangan, demi menjaga prinsip keadilan dan sensitivitas sosial.
Dalam sidang tersebut, Yustinus juga menjelaskan perbedaan fungsi antara kebijakan fiskal dan pengendalian harga oleh pemerintah. Ia menyinggung soal Harga Eceran Tertinggi (HET) atau ceiling price yang diatur dalam Pasal 25 UU No. 7 Tahun 2014 tentang Perdagangan.
Menurutnya, HET ditetapkan bukan sebagai instrumen pajak, melainkan sebagai alat stabilisasi harga ketika harga pasar melebihi daya beli masyarakat. Kebijakan ini juga bertujuan menjaga ketersediaan barang dan kelancaran distribusi, terutama barang kebutuhan pokok seperti LPG 3 Kg.
“Pemerintah daerah memang memiliki kewenangan mengatur pengendalian harga melalui Perda, namun HET tidak boleh bertentangan dengan regulasi yang lebih tinggi atau kebijakan pusat. Tujuannya adalah agar harga LPG 3 Kg tetap terjangkau dan margin penjualan ditetapkan secara wajar oleh agen atau penyalur,” terang Yustinus.
Ia menegaskan, Perda tentang HET bukan bagian dari dasar pengenaan pajak sebagaimana diatur dalam Pasal 4 ayat (1) UU PPh. Keduanya merupakan dua rezim hukum berbeda yang dapat berjalan berdampingan namun memiliki tujuan masing-masing.
“Ketentuan Pasal 4 ayat (1) UU PPh yang mengatur tambahan kemampuan ekonomis sebagai objek pajak mencakup keuntungan yang diterima agen/penyalur atas penjualan LPG 3Kg dari margin penjualan,” pungkas Yustinus.
Sebagai informasi, pada sidang pendahuluan yang digelar pada Selasa (4/3/2025) lalu, pemohon mengalami kerugian konstitusional yang bersifat spesifik dan aktual akibat ketidakpastian hukum yang ditimbulkan oleh Pasal 4 ayat (1) UU PPh dan Pasal 4 ayat (1) UU PPN.
Menurutnya, kedua pasal tersebut bertentangan dengan Pasal 23A UUD 1945 yang mengatur bahwa pajak dan pungutan lain yang bersifat memaksa harus didasarkan pada undang-undang.
Pemungutan pajak oleh Direktorat Jenderal Pajak dilakukan berdasarkan keputusan yang menetapkan objek pajak, bukan hanya berdasarkan undang-undang. Hal ini terlihat dari diterbitkannya Surat Ketetapan Pajak Kurang Bayar (SKPKB) terhadap para pemohon.
Lebih lanjut, para pemohon berpendapat bahwa ketentuan dalam Pasal 4 ayat (1) UU PPh dan Pasal 4 ayat (1) UU PPN menciptakan ketidakpastian hukum karena tidak secara eksplisit menyatakan bahwa objek pajak harus ditentukan berdasarkan undang-undang. Akibatnya, pajak dikenakan atas biaya transportasi yang besarannya ditentukan oleh keputusan gubernur, wali kota, atau bupati. Pemajakan terhadap biaya transportasi ini dinilai merugikan wajib pajak, khususnya bagi mereka yang mengangkut gas LPG 3 Kg dari agen ke pangkalan.
Atas dasar itu, para pemohon berharap Mahkamah Konstitusi dapat menyatakan “diterima atau diperoleh Wajib Pajak” dalam Pasal 4 Ayat (1) UU PPh bertentangan dengan UUD 1945 dan tidak mempunyai kekuatan hukum yang mengikat sepanjang tidak dimaknai “diterima atau diperoleh Wajib Pajak secara langsung berdasarkan perbuatan berdasarkan perundang-undangan”.
- Penulis: admin